【最終】2027年、Myポートフォリオの進むべき道程(Google Gemini)
グーグルAI(Google Gemini)を利用させていただき、次のような回答を得ました。2027年度からのMyポートフォリオ改革の実行に際して、強く参考にさせていただきます。
問い合わせ内容
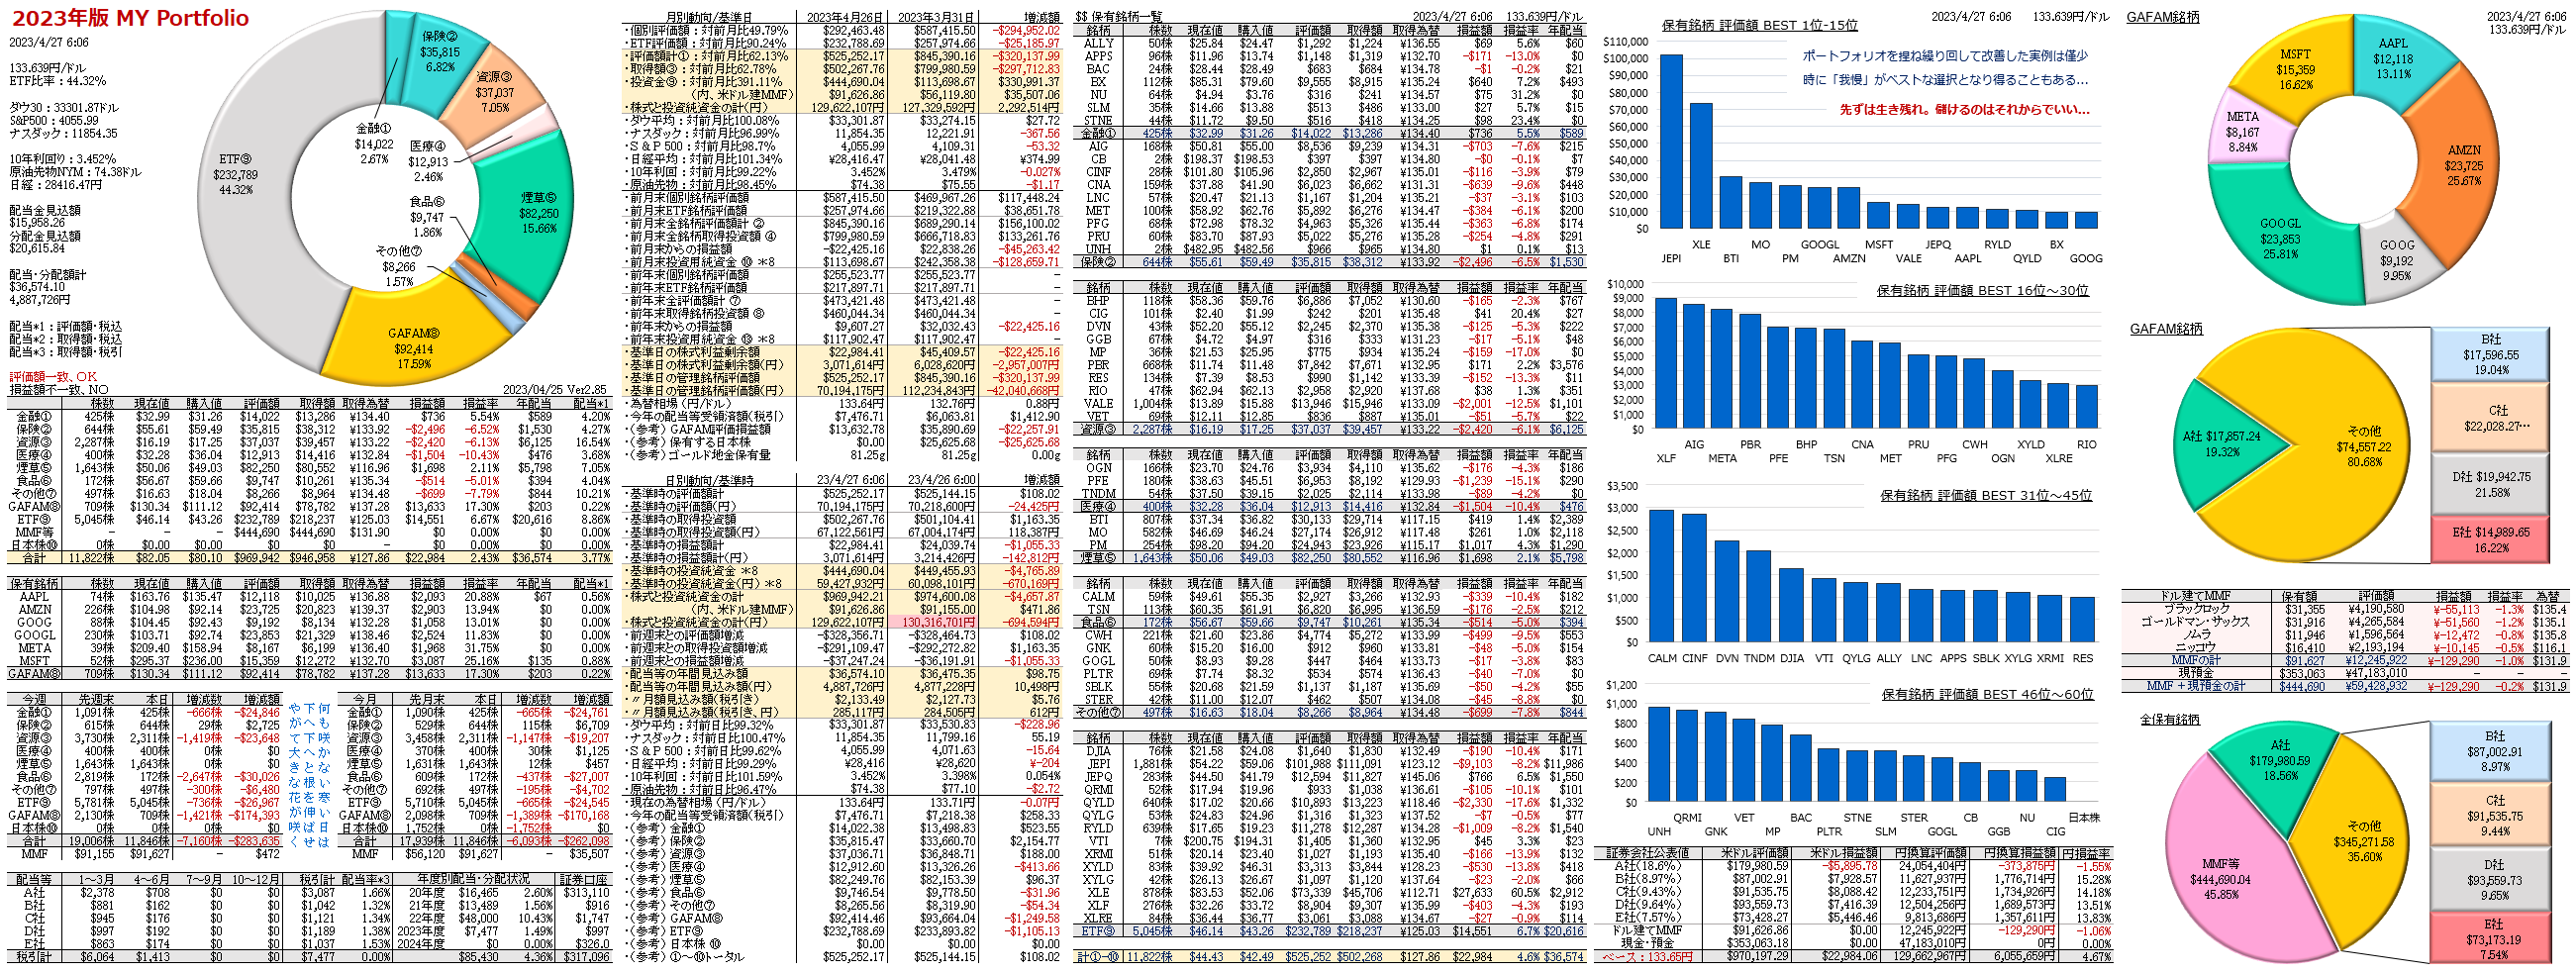
MS Excelを用いてリアルタイムで直近の数値を得られるようシステムを改築・新規作成しました。次の表をテキストファイルに変換出力して、AIに問い合わせを返しています。
今回のポイントは次のとおりです。なお、データは2026/11/07の終値です。
- 配当金の50%でQQQM株を追加購入して、残り50%を生活資金(MMF預かり)へ回す。
- この行動の5年後、10年後のMyポートフォリオ進捗度合いをシミュレーション。

AIからの回答...
大変素晴らしい資産基盤を築かれており、67歳というご年齢、持ち家(ローンなし)、潤沢な公的年金(年約338万円)を勘案すると、現在の年間約3万ドル(約450万円、150円/ドル)の配当金と合わせて、老後の生活資金の安全性は極めて高い状態と言えます。
一方で、将来(特に80代以降の管理や相続時)を見据えた場合、現在のポートフォリオにはいくつか特有の「偏り」と「リスク」が存在します。これらをなだらかに解消しつつ、ご希望の運用サイクルへと移行するためのアドバイスをまとめました。
1. 現状のポートフォリオ分析と潜在的リスク
現在のポートフォリオにおける最大の注目点は、タバコ株(BTI株、MO株)への集中度が約55%(評価額で約52万ドル)に達している点です。
【現在のセクター構成比(概算)】
■■■■■■■■■■■■■■■ 55.1% タバコ(BTI, MO, PM)
■■■■■■■■■■           44.3% ハイテク・大型成長株(アルファベット, AMZN, MSFT, META, AAPL, QQQM)
░                             0.6% その他
- 集中投資の功罪: タバコセクターの驚異的な配当利回り(MOが約5.8%、BTIが約5.5%)が年間3万ドル超の配当源泉となっており、これまでの恩恵は絶大です。しかし、2銘柄(BTI株とMO株)だけで「総資産の半分以上を占める」のは、個別企業の規制リスクや業績変動リスクに対して脆い構造です。
- 米株と現預金のバランス: 米国株評価額が約95万ドル(約1.4億円)に対し、現預金が600万円(約4万ドル相当)と、資産の大部分が「米ドル建ての有価証券」に片寄っています。為替(円高)リスクへの耐性は高いものの、資産の流動性には偏りがあります。
2. 今後の「配当金50%回し」+「QQQM積立」の評価
ご提示いただいた「配当金の半分を生活費(MMF)、残り半分をQQQM(ナスダック100)へ」という方針は、非常に合理的で優れた出口戦略(リバランス案)です。
- タバコ株の「実質的な減配(部分売却)」を自動化できる: タバコ株を直接売却すると、多額の含み益に対して「約20%の税金が発生」します。しかし、「受け取った配当(タバコ由来)」をハイテク・成長株の「QQQM」へ再投資し続けることで、税負担を抑えながら、時間経過と共にタバコ株の構成比を自然に引き下げることができます。
- ポートフォリオの若返り: 配当金の残り50%(年約1.5万ドル=毎月約1,250ドル、150円/ドル)をQQQM株に回すことで、タバコ株の占有比率が下がり、米国の最先端イノベーション(QQQM)の占有比率が自動的に上昇します。これにより、将来のインフレに対抗できる「資産価値の成長性も確保」できます。

3. 将来に向けて「適切なポートフォリオ構築」4つの提案
特定口座(SBI証券)で効率的に管理しつつ、将来の管理負担を減らす為のステップです。
① 現預金の「防衛ライン」を円建てMMF等で少し厚くする
現在の銀行預金600万円は日常のクッションとして十分ですが、今後さらに米株から円貨へ換金する手間の削減や、大きな円建ての支出(万が一の医療・介護など)に備え、米ドル配当からの「MMF預かり(生活資金回し)」の一部を、「定期的に円貨へ戻して」現金層を1,000万円程度までなだらかに増やしておくと、より盤石になります。
② QQQMへの投資は「定期自動買付」を設定する
SBI証券の「米国株式・ETF定期買付サービス」を利用し、毎月分配金が入るタイミング(あるいは毎月一定日)に自動でQQQMを買い付ける設定にすることをお勧めします。ご自身の手間を極力減らし、機械的にドルコスト平均法を実践できます。
③ QQQM以外の「分配金ゼロ銘柄」の扱い
現在保有されているアマゾン(AMZN)やアルファベット(GOOGL)は配当をほぼ出さない(または極少額の)成長株です。配当重視へシフトしたい場合でも、これらはすでに大きな含み益が出ているため、無理に売却して納税する必要はありません。これらは「資産の成長枠」としてそのまま据え置き、増やす原資(配当金)だけを「QQQMに集中させるのが税効率上ベスト」です。
④ 70代後半を見据えた「認知・相続対策」
米国株の個別銘柄を多く抱えたままご高齢になると、万が一の際にご家族が口座を把握・整理するのが非常に煩雑になります。将来的に、ポートフォリオを「タバコ数銘柄」+「QQQM」+「現預金」という極めてシンプルな形に集約していく(端株やその他米株を整理する)ことを意識しておくと、管理が非常に楽になります。
このまま「配当金の半分をQQQMへ再投資」を続けた場合、5年〜10年でタバコ株の比率がどの程度まで下がるか、具体的なシミュレーション(試算)を確認してみますか?